金融外包服务新支点 上海全通金融谷发展的业务定位与合规边界
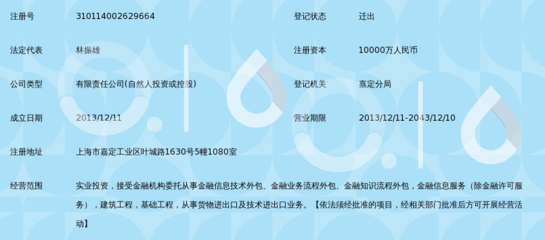
在金融业数字化转型持续深化的背景下,信息技术与流程外包已成为金融机构压缩运营成本、聚焦核心业务的重要手段。上海全通金融谷发展有限公司(以下简称“全通金融谷发展”)以“接受金融机构委托从事信息技术和流程外包服务”为核心业务表述之一,其定位折射出金融外包市场的专业化分工趋势,也涉及一系列合规边界值得梳理。
一、业务内涵:信息技术外包与流程外包的双重维度
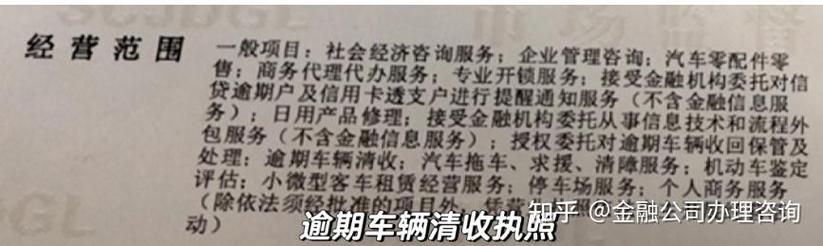
“接受金融机构委托从事信息技术和流程外包服务”涵盖两类业务. 信息技术外包(ITO)通常包括金融机构信息系统开发、测试与运维、数据加工处理、网络安全技术支持等;流程外包(BPO)则侧重于业务流程环节的委托处理,如单据录入、客户信息核验辅助、后台运营支持等非核心流程环节。将两类服务合并表述,意味着服务提供方需同时具备技术实施能力与流程管理能力,并结合金融机构的实际业务场景进行定制化交付。需要指出的是,该类外包服务的本质是“受托处理”,服务方并不承接金融机构的核心管理职责与风险责任,其角色限定于受托范围内的技术与流程执行。
二、合规框架:金融外包监管的核心要求
金融机构外包活动受多重监管规则约束。原银保监会发布的《银行保险机构外包风险管理办法》明确要求机构对外包活动进行风险评估、供应商准入管理与持续监督;中国人民银行在金融数据安全、个人金融信息保护方面亦有明确规定。据此,从事金融外包服务的承接方通常需在数据安全、信息系统安全、人员管理、业务连续性等方面满足相应条件,并与委托方通过合同明确服务范围、数据权属、保密义务、审计接口及退出安排。“接受金融机构委托”这一前置条件,实际上划定了业务开展的合法起点:服务关系须以真实、明确的委托合同为基础,而非自主面向金融消费者直接提供金融业务。
三、经营边界与风险提示
实践中,金融外包与技术服务的界限容易被混淆,衍生两类风险。其一,外包服务方超越受托范围,实际从事需持牌经营的金融业务,如代为销售金融产品、归集客户资金等,可能触及非法经营或违规从事金融活动的红线。其二,以“外包服务”名义规避数据合规要求,超范围收集、使用个人金融信息。就此而言,全通金融谷发展一类的市场主体在表述业务范围时,应始终将自身定位锚定在“受托技术服务与流程支持”之内,避免在宣传与实操中出现可能导致公众误解为金融机构或金融业务代理的表述。
四、市场定位与发展观察
从产业视角看,专业化金融外包服务有助于金融机构优化资源配置,也给具备技术能力与合规基础的市场主体提供了发展空间。但该领域的竞争壁垒不仅在于技术交付能力,更在于合规体系的完备程度与长期服务的稳定性。对上海全通金融谷发展而言,“接受金融机构委托从事信息技术和流程外包服务”这一定位能否落地为可持续的业务模式,关键在于能否在委托合同管理、数据安全能力、人员合规培训与业务连续性保障等环节形成可验证的体系。对于关注此类市场主体的观察者,建议以其实际签署的委托合同、服务交付内容及合规资质作为判断依据,而非仅依赖业务范围表述。
金融外包服务是一条专业化、强监管的赛道。厘清“受托”属性、守住合规边界、做实技术与流程能力,是包括上海全通金融谷发展在内的市场参与者行稳致远的基本前提。
如若转载,请注明出处:http://www.zkyhyr.com/product/48.html
更新时间:2026-11-01 23:43:29